আপডেট সময়
০৮:৪৬:০৩ পূর্বাহ্ন, মঙ্গলবার, ১৩ অক্টোবর ২০২৬
২
বার পড়া হয়েছে
১২ বছরে গ্রামীণ ঋণে কৃষির অংশ কমেছে ৯ শতাংশ
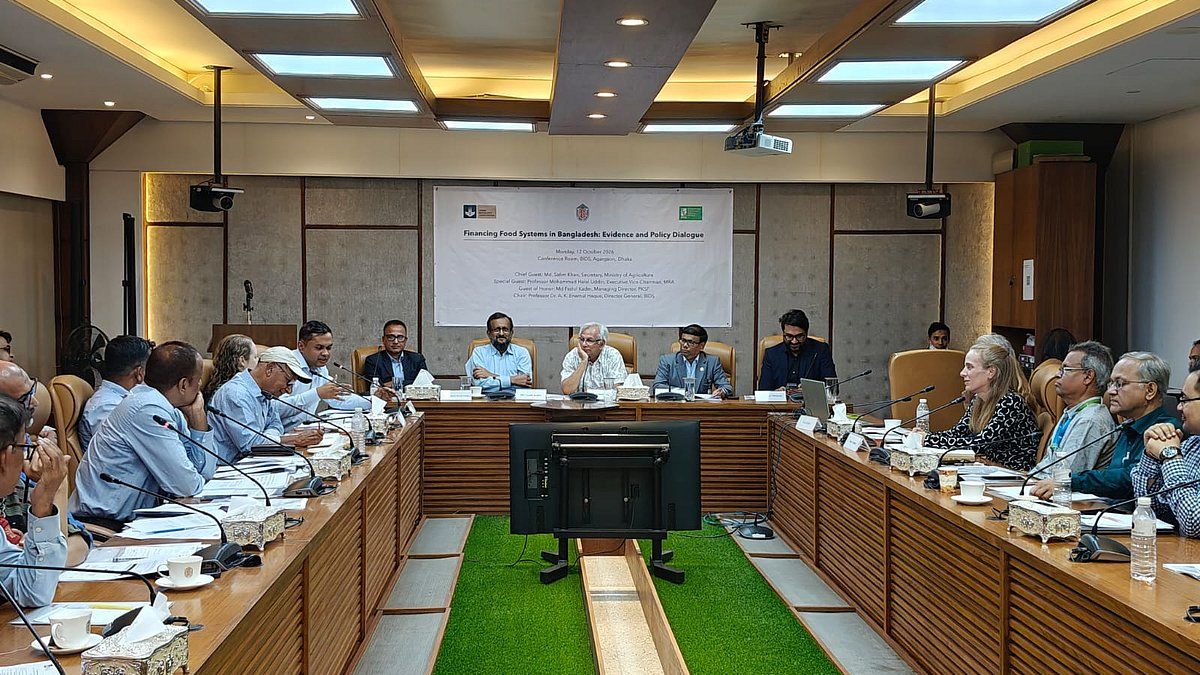
অর্থনীতি ডেস্ক: বাংলাদেশের গ্রামীণ অর্থনীতিতে গত এক দশকে ঋণগ্রহীতার সংখ্যা বাড়লেও কৃষিখাতের হিস্যা নাটকীয়ভাবে কমে গেছে। গবেষণা সংস্থা বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠান বা বিআইডিএস এবং আন্তর্জাতিক খাদ্যনীতি গবেষণা প্রতিষ্ঠান বা আইএফপিআরআই-এর যৌথ উদ্যোগে আয়োজিত এক নীতি সংলাপে এই তথ্য উঠে আসে। সাম্প্রতিক বছরগুলোতে গ্রামীণ মানুষের আর্থিক প্রবণতায় বড় ধরনের পরিবর্তন এসেছে, যার ফলে ঐতিহ্যবাহী কৃষিঋণের পরিমাণ হ্রাস পেয়েছে। মূলত নতুন ব্যবসা শুরু, ঘরবাড়ি নির্মাণ এবং নানাবিধ ভোগ্যপণ্য ক্রয়ের প্রবণতা বৃদ্ধি পাওয়ার কারণেই গ্রামীণ ঋণের গতিপ্রকৃতি বদলে গেছে।অনুষ্ঠিত ওই সংলাপে মূল প্রবন্ধ উপস্থাপনকালে বিআইডিএসের গবেষকরা জানান, ২০১০ সালে গ্রামীণ অঞ্চলের ৩৬ শতাংশ পরিবার ঋণ গ্রহণ করত, যা পরবর্তীতে বেড়ে ২০২২ সালে প্রায় ৪২ শতাংশে উন্নীত হয়েছে। তবে এক দশক আগে এসব ঋণের প্রায় ২৫ শতাংশ বরাদ্দ ছিল কৃষির জন্য, যা বর্তমান সময়ে কমে মাত্র ১৬ শতাংশে ঠেকেছে। অর্থাৎ গত বারো বছরের ব্যবধানে গ্রামীণ ঋণে কৃষির হিস্যা প্রায় নয় শতাংশের মতো হ্রাস পেয়েছে। এর পাশাপাশি গ্রামীণ পরিবারগুলোর ব্যাংকিং খাতের ওপর নির্ভরতাও কমেছে, এবং ব্যাংক ঋণ নেওয়ার হার ৪.৭ শতাংশ থেকে নেমে মাত্র ২.৯ শতাংশে দাঁড়িয়েছে। এর বিপরীতে গ্রামের মানুষ তাদের প্রয়োজনের সিংহভাগ ঋণই বিভিন্ন বেসরকারি উন্নয়ন সংস্থা বা এনজিও থেকে গ্রহণ করে থাকে।এদিকে ঋণের ব্যবহার ও পরিশোধের চাপ বৃদ্ধির বিষয়ে সংলাপে উদ্বেগ প্রকাশ করেন বিশেষজ্ঞরা। গবেষণা প্রতিবেদনে দেখা যায়, ঋণগ্রহীতাদের সিংহভাগ অর্থই মূলত সার ক্রয়ের মতো কৃষি উপকরণের পেছনে ব্যয় হচ্ছে, যা ২০১০ সালের ৪৪ শতাংশ থেকে বেড়ে ২০২২ সালে ৫৬ শতাংশে পৌঁছেছে। একই সঙ্গে সাধারণ মানুষের ওপর ঋণ পরিশোধের আর্থিক চাপও বহুগুণ বৃদ্ধি পেয়েছে। বর্তমানে প্রায় ৪১ শতাংশ ঋণগ্রহীতা পরিবার তাদের মাসিক আয়ের বড় একটি অংশ ঋণের কিস্তি পরিশোধ করতেই ব্যয় করছে, যা অতীতের তুলনায় অনেক বেশি।কৃষি যান্ত্রিকীকরণের মতো গুরুত্বপূর্ণ খাতে পর্যাপ্ত ব্যাংকঋণের অভাব রয়েছে বলে আইএফপিআরআইয়ের উপস্থাপনায় তুলে ধরা হয়। কৃষিযন্ত্র ক্রয়ে বিপুল পরিমাণ অর্থের প্রয়োজন হলেও ব্যাংকগুলো থেকে মাত্র দুই থেকে সাত শতাংশ পর্যন্ত অর্থায়ন পাওয়া যায়। বাধ্য হয়ে কৃষকদের আত্মীয়স্বজন, এনজিও কিংবা মহাজনদের কাছ থেকে চড়া সুদে ঋণ নিতে হয়। সংলাপে উপস্থিত অতিথিরা জানান, এনজিওর উচ্চ সুদের কারণে কৃষকদের ওপর চাপ বাড়ছে এবং উপকরণের দাম বাড়ায় মুনাফা কমে যাচ্ছে। সরকারের পক্ষ থেকে কৃষক কার্ডসহ নানা সুবিধার কথা জানানো হলেও, কৃষি খাতের সার্বিক উৎপাদনশীলতা ও ব্যাংক অর্থায়ন বাড়ানো না গেলে ভবিষ্যতে চ্যালেঞ্জ আরও বাড়তে পারে বলে সতর্ক করেছেন বিশেষজ্ঞরা।
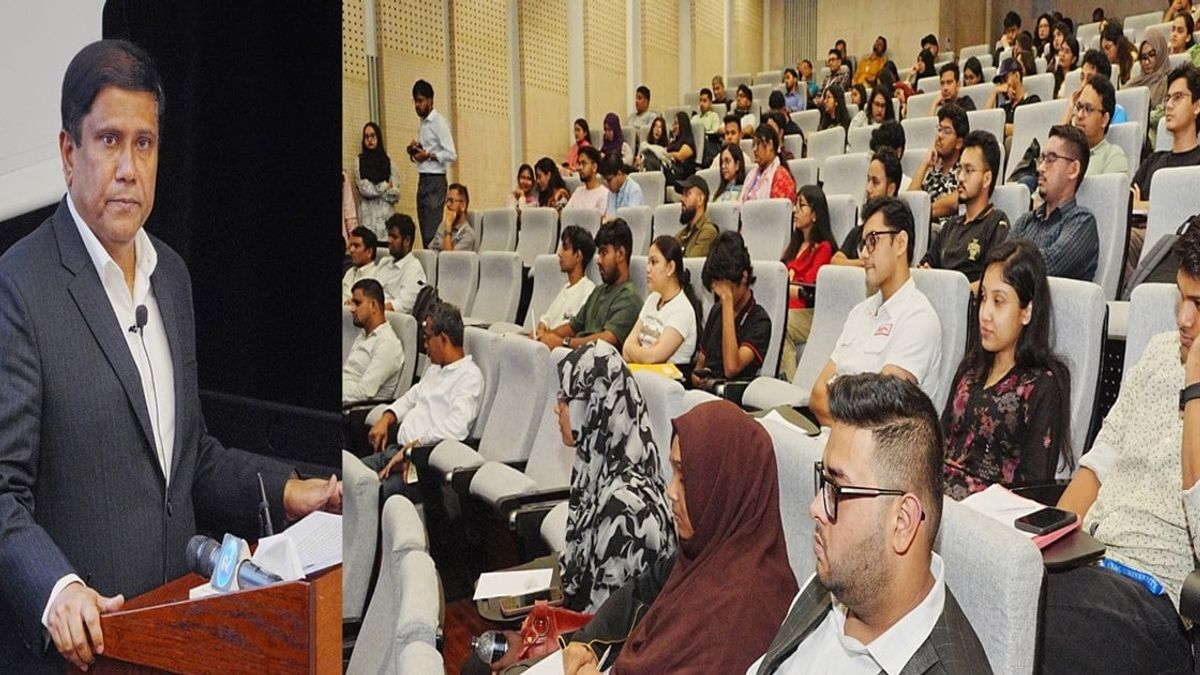
অর্থনীতি ডেস্ক: বাংলাদেশের গ্রামীণ অর্থনীতিতে গত এক দশকে ঋণগ্রহীতার সংখ্যা বাড়লেও কৃষিখাতের হিস্যা নাটকীয়ভাবে কমে গেছে। গবেষণা সংস্থা বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠান বা বিআইডিএস এবং আন্তর্জাতিক খাদ্যনীতি গবেষণা প্রতিষ্ঠান বা আইএফপিআরআই-এর যৌথ উদ্যোগে আয়োজিত এক নীতি সংলাপে এই তথ্য উঠে আসে। সাম্প্রতিক বছরগুলোতে গ্রামীণ মানুষের আর্থিক প্রবণতায় বড় ধরনের পরিবর্তন এসেছে, যার ফলে ঐতিহ্যবাহী কৃষিঋণের পরিমাণ হ্রাস পেয়েছে। মূলত নতুন ব্যবসা শুরু, ঘরবাড়ি নির্মাণ এবং নানাবিধ ভোগ্যপণ্য ক্রয়ের প্রবণতা বৃদ্ধি পাওয়ার কারণেই গ্রামীণ ঋণের গতিপ্রকৃতি বদলে গেছে।
অনুষ্ঠিত ওই সংলাপে মূল প্রবন্ধ উপস্থাপনকালে বিআইডিএসের গবেষকরা জানান, ২০১০ সালে গ্রামীণ অঞ্চলের ৩৬ শতাংশ পরিবার ঋণ গ্রহণ করত, যা পরবর্তীতে বেড়ে ২০২২ সালে প্রায় ৪২ শতাংশে উন্নীত হয়েছে। তবে এক দশক আগে এসব ঋণের প্রায় ২৫ শতাংশ বরাদ্দ ছিল কৃষির জন্য, যা বর্তমান সময়ে কমে মাত্র ১৬ শতাংশে ঠেকেছে। অর্থাৎ গত বারো বছরের ব্যবধানে গ্রামীণ ঋণে কৃষির হিস্যা প্রায় নয় শতাংশের মতো হ্রাস পেয়েছে। এর পাশাপাশি গ্রামীণ পরিবারগুলোর ব্যাংকিং খাতের ওপর নির্ভরতাও কমেছে, এবং ব্যাংক ঋণ নেওয়ার হার ৪.৭ শতাংশ থেকে নেমে মাত্র ২.৯ শতাংশে দাঁড়িয়েছে। এর বিপরীতে গ্রামের মানুষ তাদের প্রয়োজনের সিংহভাগ ঋণই বিভিন্ন বেসরকারি উন্নয়ন সংস্থা বা এনজিও থেকে গ্রহণ করে থাকে।
এদিকে ঋণের ব্যবহার ও পরিশোধের চাপ বৃদ্ধির বিষয়ে সংলাপে উদ্বেগ প্রকাশ করেন বিশেষজ্ঞরা। গবেষণা প্রতিবেদনে দেখা যায়, ঋণগ্রহীতাদের সিংহভাগ অর্থই মূলত সার ক্রয়ের মতো কৃষি উপকরণের পেছনে ব্যয় হচ্ছে, যা ২০১০ সালের ৪৪ শতাংশ থেকে বেড়ে ২০২২ সালে ৫৬ শতাংশে পৌঁছেছে। একই সঙ্গে সাধারণ মানুষের ওপর ঋণ পরিশোধের আর্থিক চাপও বহুগুণ বৃদ্ধি পেয়েছে। বর্তমানে প্রায় ৪১ শতাংশ ঋণগ্রহীতা পরিবার তাদের মাসিক আয়ের বড় একটি অংশ ঋণের কিস্তি পরিশোধ করতেই ব্যয় করছে, যা অতীতের তুলনায় অনেক বেশি।
কৃষি যান্ত্রিকীকরণের মতো গুরুত্বপূর্ণ খাতে পর্যাপ্ত ব্যাংকঋণের অভাব রয়েছে বলে আইএফপিআরআইয়ের উপস্থাপনায় তুলে ধরা হয়। কৃষিযন্ত্র ক্রয়ে বিপুল পরিমাণ অর্থের প্রয়োজন হলেও ব্যাংকগুলো থেকে মাত্র দুই থেকে সাত শতাংশ পর্যন্ত অর্থায়ন পাওয়া যায়। বাধ্য হয়ে কৃষকদের আত্মীয়স্বজন, এনজিও কিংবা মহাজনদের কাছ থেকে চড়া সুদে ঋণ নিতে হয়। সংলাপে উপস্থিত অতিথিরা জানান, এনজিওর উচ্চ সুদের কারণে কৃষকদের ওপর চাপ বাড়ছে এবং উপকরণের দাম বাড়ায় মুনাফা কমে যাচ্ছে। সরকারের পক্ষ থেকে কৃষক কার্ডসহ নানা সুবিধার কথা জানানো হলেও, কৃষি খাতের সার্বিক উৎপাদনশীলতা ও ব্যাংক অর্থায়ন বাড়ানো না গেলে ভবিষ্যতে চ্যালেঞ্জ আরও বাড়তে পারে বলে সতর্ক করেছেন বিশেষজ্ঞরা।

 নিজস্ব সংবাদ :